Domain outlet-frankfurt.de kaufen?
Wir ziehen mit dem Projekt
outlet-frankfurt.de um.
Sind Sie am Kauf der Domain
outlet-frankfurt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain outlet-frankfurt.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
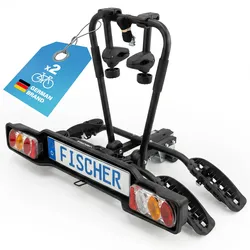
FISCHER Kupplungs-Fahrradträger SmartLine - robust, praktisch, preiswertFISCHER Kupplungs-Fahrradträger SmartLine black – Sicherer Transport für Fahrräder & E-Bikes Mit dem FISCHER Kupplungs-Fahrradträger SmartLine black transportieren Sie bis zu zwei Fahrräder oder E-Bikes komfortabel und sicher am Fahrzeug. Der robuste Kupplungsträger ist die ideale Lösung für ...229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzeck, Peter: Frankfurt - Paris - FrankfurtFrankfurt - Paris - Frankfurt , 'In Paris im Herbst 1977. Der deutsche Herbst.' Der Abschluss von Kurzecks Chronik Das alte Jahrhundert Spätsommer, bald Herbst 1977. Der Erzähler Peter und seine Freundin Sibylle kommen nach Frankfurt am Main. Seit drei Jahren zusammen und immer noch dabei, sich ihr Leben zu erzählen. Peter arbeitet an seinem ersten Buch. Eine Zeit der Anfänge und des Aufbruchs. Die Zeit der Schleyer-Entführung, Straßensperren, Razzien. Peter muss seinen Freund Jürgen über die Grenze nach Frankreich bringen. Später wollen sie sich in Paris treffen. Auf der Fahrt dorthin: Grenzkontrollen, ein Gewitter, nachts der Autounfall in Meaux. Dann Paris, und der Himmel fängt an zu leuchten. Mit ihm die Bars, die Nächte, die Märkte, das Essen, französische Zigaretten und das Leben. Den Roman Frankfurt - Paris - Frankfurt hat Peter Kurzeck schon 1995 vollständig abgeschlossen, später sah er ihn als zehnten Band der Chronik Das alte Jahrhundert vor. Es ist das erste vollendete Manuskript aus diesem Romanzyklus - und gleichzeitig das letzte, das erscheint. So schließt sich ein Kreis. Als wäre der Roman ein Auftakt, ein Prolog, der von den Wegen berichtet, die hier zum ersten Mal gegangen werden. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240917, Produktform: Leinen, Titel der Reihe: Das alte Jahrhundert##, Autoren: Kurzeck, Peter, Redaktion: Deuble, Rudi, Seitenzahl/Blattzahl: 288, Keyword: 1970er Jahre; 1977; Das alte Jahrhundert; Deutscher Herbst; Frankfurt; Moderne Klassiker; Parisreise, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeffling + Co., Verlag: Schoeffling + Co., Verlag: Schffling & Co. Verlagsbuchhandlung GmbH, verfügbar ab: 20240917, Länge: 203, Breite: 137, Höhe: 27, Gewicht: 404, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
FISCHER Kupplungs-Fahrradträger SmartLine - robust, praktisch, preiswertFISCHER Kupplungs-Fahrradträger SmartLine black – Sicherer Transport für Fahrräder & E-Bikes Mit dem FISCHER Kupplungs-Fahrradträger SmartLine black transportieren Sie bis zu zwei Fahrräder oder E-Bikes komfortabel und sicher am Fahrzeug. Der robuste Kupplungsträger ist die ideale Lösung für ...229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzeck, Peter: Frankfurt - Paris - FrankfurtFrankfurt - Paris - Frankfurt , 'In Paris im Herbst 1977. Der deutsche Herbst.' Der Abschluss von Kurzecks Chronik Das alte Jahrhundert Spätsommer, bald Herbst 1977. Der Erzähler Peter und seine Freundin Sibylle kommen nach Frankfurt am Main. Seit drei Jahren zusammen und immer noch dabei, sich ihr Leben zu erzählen. Peter arbeitet an seinem ersten Buch. Eine Zeit der Anfänge und des Aufbruchs. Die Zeit der Schleyer-Entführung, Straßensperren, Razzien. Peter muss seinen Freund Jürgen über die Grenze nach Frankreich bringen. Später wollen sie sich in Paris treffen. Auf der Fahrt dorthin: Grenzkontrollen, ein Gewitter, nachts der Autounfall in Meaux. Dann Paris, und der Himmel fängt an zu leuchten. Mit ihm die Bars, die Nächte, die Märkte, das Essen, französische Zigaretten und das Leben. Den Roman Frankfurt - Paris - Frankfurt hat Peter Kurzeck schon 1995 vollständig abgeschlossen, später sah er ihn als zehnten Band der Chronik Das alte Jahrhundert vor. Es ist das erste vollendete Manuskript aus diesem Romanzyklus - und gleichzeitig das letzte, das erscheint. So schließt sich ein Kreis. Als wäre der Roman ein Auftakt, ein Prolog, der von den Wegen berichtet, die hier zum ersten Mal gegangen werden. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240917, Produktform: Leinen, Titel der Reihe: Das alte Jahrhundert##, Autoren: Kurzeck, Peter, Redaktion: Deuble, Rudi, Seitenzahl/Blattzahl: 288, Keyword: 1970er Jahre; 1977; Das alte Jahrhundert; Deutscher Herbst; Frankfurt; Moderne Klassiker; Parisreise, Fachschema: Deutsche Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schoeffling + Co., Verlag: Schoeffling + Co., Verlag: Schffling & Co. Verlagsbuchhandlung GmbH, verfügbar ab: 20240917, Länge: 203, Breite: 137, Höhe: 27, Gewicht: 404, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Günstig & gutGünstig & gut , Bedingt durch die massiven Teuerungen müssen viele Menschen sparen. Davon sind junge Familien gleichermaßen wie Pensionisten, Studenten oder Geringverdiener betroffen. Trotz gestiegener Lebensmittelpreise ist es dennoch möglich, gut und preiswert zu kochen. Im vorliegenden Buch finden sich rund 120 Rezepte für Suppen und Eintöpfe, für pikante Kürbis-Fleischbällchen, Putencurry, Champignonkuchen, herzhafte Strudel oder Nudel-Gerichte, für süße Hauptspeisen wie Schmarren, Scheiterhaufen, Schoko-Topfenknödel, sowie für Brot und Kleingebäck. Jedes Rezept wurde mehrfach getestet und ist absolut gelingsicher! , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20240823, Produktform: Leinen, Redaktion: Gimbutyte, Joana, Seitenzahl/Blattzahl: 144, Keyword: Rezepte wenig Geld; billig kochen; billige Gerichte; billige Rezepte; einfache Rezepte; erprobte Rezepte; gar es ohne Bares; gelingsichere Rezepte; gutes preiswertes Essen; günstig kochen; günstige Eintöpfe; günstige Gerichte; günstige Hauptspeisen; günstige Rezepte; günstige Suppen; günstige süße Hauptspeisen; günstiges Brot und Gebäck; günstiges Essen; günstiges Essen für jeden Tag; kochen mit wenig Geld; kochen ohne Kohle; preisewerte Gerichte für jeden Tag; preiswert kochen; preiswerte Aufläufe; preiswerte Eintöpfe; preiswerte Hauptspeisen; preiswerte Kartoffelgerichte; preiswerte Knödel; preiswerte Nudelgerichte; preiswerte One-Pot-Gerichte; preiswerte Rezepte, Fachschema: Kochen / Preisgünstig Kochen~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen und Rezepte allgemein~Preisgünstig Kochen~Kochen: Hauptgerichte~Kochen: Desserts, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 13, Gewicht: 492, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.